退職後のお金を考えるとき、私が意識したのは「増やすこと」だけではありませんでした。
会社を辞めると、毎月の給料がなくなります。だからこそ、生活費に使うお金、守るためのお金、将来に育てるお金を分けて考える必要があると感じました。
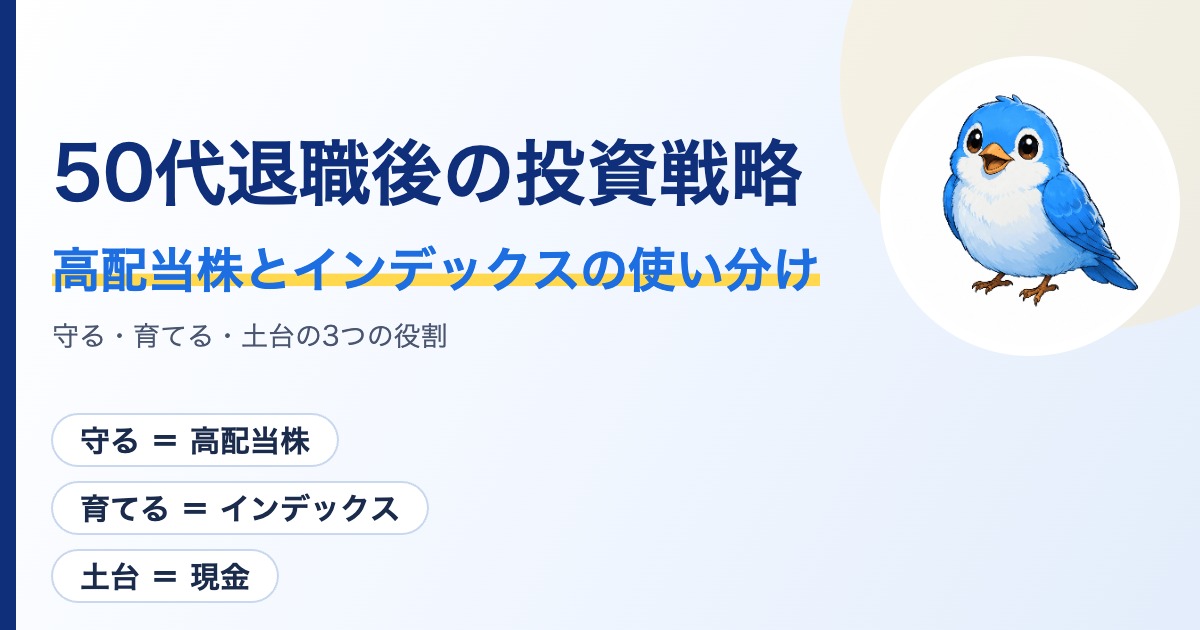
この記事では、退職後のお金を「高配当株で守る」「インデックス投資で育てる」「現金と生活費で土台を作る」という3つの視点から整理します。
- 高配当株=守る(受け取る配当で日々の不安をやわらげる)
- インデックス投資=育てる(長期で資産の成長を期待する)
- 現金・生活費=土台(生活防衛資金で値動きに動じない土台を持つ)
投資方針は、年齢・家族構成・収入・資産額・リスク許容度によって変わります。この記事は私自身の体験談であり、特定の銘柄や投資方法をすすめるものではありません。判断する際は、公式情報や信頼できる情報も確認してください。
この記事は2026年3月末時点の投資戦略の記録です。2026年4月時点の高配当株ポートフォリオは、別の記事にまとめています。2026年4月版のポートフォリオはこちら。
結論:高配当株で受け取り、インデックスで育て、現金で土台をつくる「二刀流」です
このブログでは、50代で会社を辞めた私が、インデックス投資と高配当株に実際に取り組んできた記録を書いています。
「資産を増やしたい気持ち」と「毎月入ってくるお金もほしい気持ち」。その両方があって、迷いながらたどり着いたのが、高配当株+インデックス投資の二刀流でした。
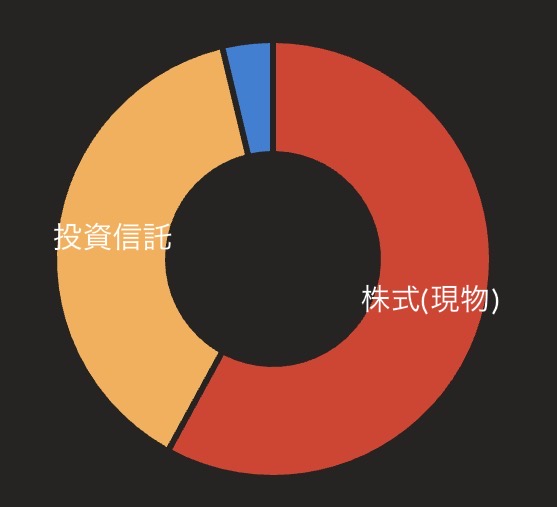
2026年3月末時点の資産配分は、おおまかに
・高配当株(キャッシュフロー)
・インデックス投資(資産形成)
・現金(生活防衛)
の3つに分けています。
不安が強いタイプの私は、インデックス投資だけでは落ち着かず、
高配当株と組み合わせることで、ようやく気持ちが安定するようになりました。
※この配分が正解というわけではなく、あくまで私が「続けやすい」と感じている形です。
インデックス投資=育てる
インデックス投資を始めたきっかけ
最初は投資そのものが怖く、なかなか踏み出せませんでした。
ですが、身近な人の一言をきっかけに、
少額からインデックス投資を始めることにしました。
インデックス投資を始めたきっかけについては、こちらで詳しく書いています。
▶︎50代がインデックス投資を始めた理由
新NISAは年初一括でS&P500に寄せています
新NISAを始めるとき、私が決めていたのは「年初一括でS&P500に寄せる」ことでした。退職後のお金は守りたい。でも、世界経済の成長にはできる範囲で乗っておきたい。その両立を狙った判断でした。
NISAとiDeCoは楽天証券です
NISAは楽天証券を使っています。iDeCoも楽天証券で、退職を機に掛金を止め、現在は運用指図者です。
その後、楽天証券ではNISAに加えて、特定口座でもインデックスファンドを保有しています。
iDeCoの掛金を止めた手続きは、こちらにまとめています。
▶︎退職を機にiDeCoの掛金を止めて運用指図者にした話
高配当株=受け取る
インデックス投資だけでは不安だった理由
インデックス投資は、長期的に資産を増やす手段としては非常に優れています。
ただ、退職後を考えたときに感じたのが、
・評価額が増えても、すぐ生活費には使えない
・取り崩しに心理的な抵抗がある
という点でした。
そこで「毎月入ってくるお金」を意識するようになり、
高配当株に目が向くようになりました。
実際にS&P500を売ろうとしたときは、発注ボタンの前で「もったいないなー」と手が止まり、結局売りませんでした。
▶ 分配型の投資信託を少額から買ってみた|32万3,000円で始めた理由
インデックス投資だけでは不安を感じた理由はこちらです。
▶︎インデックス投資だけじゃ足りない?50代のリアル
そもそも、なぜ私が高配当株に着目したのか。その出発点にある話はこちらです。
▶ 50代で高配当株を始めた理由|不安だったから“毎月入る仕組み”がほしかった
高配当株と米国ETFはSBI証券です
私自身は、高配当株や米国ETFの購入はSBI証券をメインに使っています。
証券会社選びで迷っている方は、こちらの記事も参考にしてください。
高配当株で月10万円の配当金を得るには?必要な投資額を試算してみた
「高配当株だけで生活できるのか?」「配当金月10万円にはいくら必要?」——高配当株投資を考えるときに誰もが気になる点です。
「年間配当利回り3%」の高配当株で計算すると、月10万円(年120万円)の配当金を得るには、およそ4,000万円の投資元本が必要になります。利回り4%なら約3,000万円。
| 配当利回り(年) | 月10万円の配当に必要な元本 | 月5万円分の必要元本 |
|---|---|---|
| 3% | 4,000万円 | 2,000万円 |
| 4% | 3,000万円 | 1,500万円 |
| 5% | 2,400万円 | 1,200万円 |
※必要元本は、年間配当120万円(月10万円)を想定利回りで割った税引前の単純計算です。実際の受取額は税金や配当額の変動などで異なります。
こう見ると、「高配当株だけで生活する」のは簡単ではないことがわかります。それでも、「毎月入ってくる配当金」があるとないとでは、心理的な安心感が全然違います。私自身、「全部配当で生活する」のではなく、「配当金+インデックスの併用」を目指しています。
高配当株を90銘柄から22銘柄に整理した経過
配当金が入る安心感は大きく、私は一時期、高配当株にかなり没入しました。銘柄数は90を超えるまで増え、主力銘柄が見えず、管理がかなり大変な状態になりました。そこから少しずつ整理を進め、2026年3月末までに22銘柄まで絞りました。
銘柄を絞っていった経緯と判断基準は、こちらにまとめています。
高配当株を22銘柄まで整理したあとのポートフォリオ全体像は、こちらの記事で詳しくまとめています。

その後、保有数は29まで増えました。90銘柄超から22銘柄、そして29銘柄まで変化した経過はこちらにまとめています。
配当を受け取ってから気づいたこと
配当金を実際に受け取るようになってから確認したことは、それぞれ記事にしています。
配当金が証券口座に見当たらなかったときに確認したのは、受取方式でした。
▶︎SBI証券で配当金が見つからない|受取方式を確認したら銀行口座に入っていた
配当管理アプリの見込み額と、実際の入金額が違って見えた理由はこちらです。
▶︎退職後に配当金を確認して気づいたこと|配当管理アプリと実入金が違って見えた理由
株式分割の前に、単元未満株を7株買った記録はこちらです。
▶︎株式分割前に単元未満株を買うとどうなる?東京海上HDを7株買った記録
投資の前に、生活費と固定費
投資を続けるうえで、結局いちばん大事だったのは「毎月いくら必要なのか」を把握することでした。
どれだけ資産があっても、生活費が見えていないと不安は消えませんでした。
退職直前3か月の生活費は、こちらで公開しています。
退職後の家計全体(生活費・税金・社会保険)については、退職後1年目のお金で整理しています。あわせてどうぞ。
▶︎ 投資を考える前に感じていた、退職時のリアルなお金の不安はこちらにまとめています
参考にした本と学び
投資戦略を考えるのに役立った10冊を、初心者・実践・生き方の3段階でまとめた記事はこちらです。
特に、私の戦略の核になった1冊が、配当太郎さんの『新NISAで始める!年間240万円の配当金が入ってくる究極の株式投資』です。
なお、私がFP3級を取得したときの勉強法や試験当日のリアルは、こちらで詳しくまとめています。
▼あわせて読みたい(関連記事)
50代でFP3級を取った話|退職前後のお金の不安を減らすための学び直し
まとめ:私の二刀流の考え方
- 高配当株=受け取る(配当で日々の不安をやわらげる)
- インデックス投資=育てる(新NISAでS&P500に年初一括)
- 現金=土台(生活防衛資金で値動きに動じない)
そもそも、なぜ私が退職後も投資を続けようと思ったのか。
その出発点にある話を、こちらに書いています。
▶ パニック障害を隠しながら働いた私が、50代で退職するまでの話
なお、高配当株やETFへの投資は、配当金が必ず続くものではありません。株価の下落や減配、為替の影響によって、元本割れする可能性もあります。この記事は私自身の退職後の資産運用を整理した体験談であり、特定の銘柄や投資方法をすすめるものではありません。