はじめに
気づいたら高配当株を90銘柄も持っていました😅
「分散投資が大事」と聞いて買い続けた結果、気づけばとんでもない数になっていた。管理しきれない。どれがどの銘柄かもよくわからない。
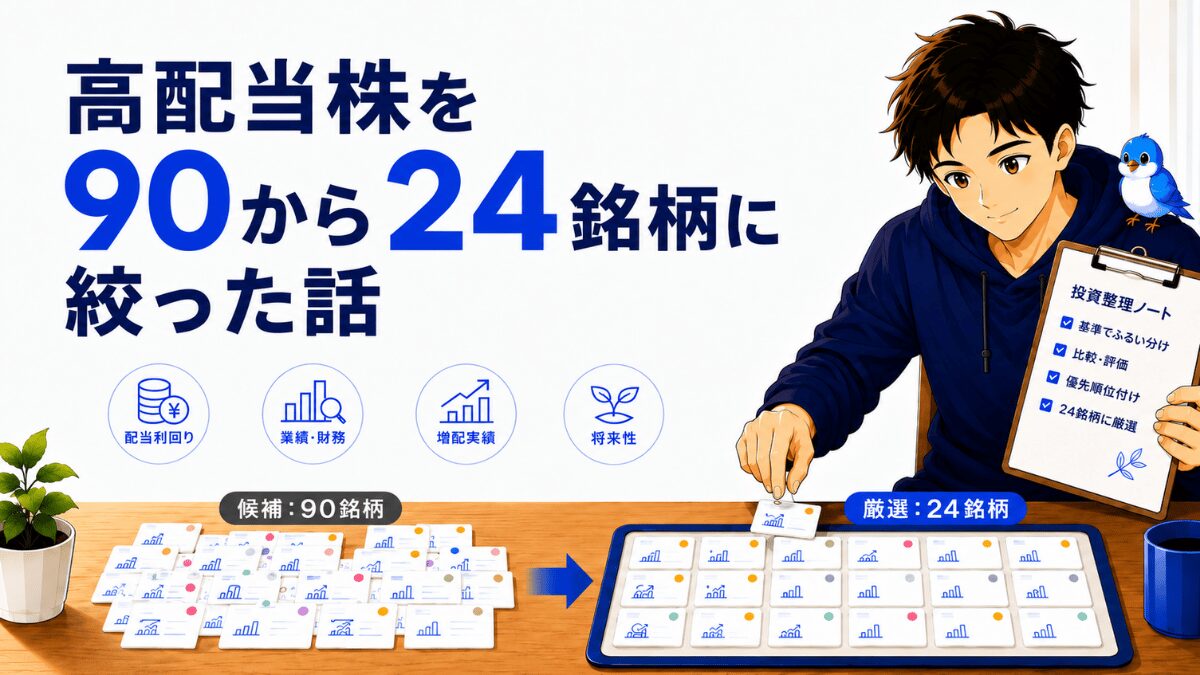
そこでChatGPTに保有銘柄の評価を相談したところ、「配当金の目標を年間240万円に設定するなら、こういう基準で整理しましょう」と提案してもらい——あれよあれよという間に24銘柄まで圧縮しました(※その後22銘柄まで整理し、退職から半年たった今は29になっています。分配型の投資信託3本を含む数です。最新の保有数と内訳はこちら)。
「これで本当に大丈夫なの?」
正直、今でもそう思っています(笑)
でも結果として、2026年4月時点の年間配当収入は約132万円(税引き後)。インデックス投資(eMAXIS Slim S&P500)は含み益が出ています。
この記事では、50代の私が実践している高配当株+インデックス投資の二刀流の全記録をそのままお伝えします。
※この記事は、退職前後に私が考えたこと・銘柄整理の試行錯誤・不安の記録です。特定の投資手法や銘柄をおすすめするものではありません。高配当株もインデックス投資も、値下がりや減配のリスクがあり、将来の成果を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。
第1章|なぜ「二刀流」にしたのか
きっかけは兄の一言だった
投資を始めたきっかけは、兄の一言でした。何もしないことにもリスクがある、という話を聞いて、自分で調べ始めたのが最初です。
まず始めたのはインデックス投資です。当時の旧NISAで楽天VTIを買い、その後S&P500も買いました。
そのあとで高配当株を始めた
高配当株を始めたのは、そのあとです。配当金が口座に入るたびに「これが不労所得か」という実感があって、どんどん銘柄を増やしていきました。
でも気づいたら90銘柄。
管理が追いつかない。決算発表のたびに全銘柄をチェックするのは現実的じゃない。しかも配当利回りが低くなった銘柄も混じっていて、保有し続ける意味を見失っていました。
インデックスで「将来の資産」を育てながら、高配当株で「今の収入」を作る。この組み合わせを、私は二刀流と呼んでいます。使い分けの考え方は、50代退職後の投資戦略|高配当株とインデックスをどう使い分けたかにまとめています。
第2章|90銘柄→24銘柄への大圧縮
ChatGPTに相談してみた
90銘柄を自力で整理するのは正直しんどかった。そこでChatGPTに保有銘柄リストを見せて、こう相談しました。
「年間配当金の目標を240万円にするために、この銘柄をどう整理すればいいですか?」
ChatGPTからは、こんな基準で整理することを提案されました。
- 配当利回りが低い銘柄は売却候補
- 同じセクターの銘柄は集約する
- 財務が安定していない銘柄は外す
- 今後も増配が期待できる銘柄を中心に残す
この基準に沿って整理していったら——気づいたら24銘柄になっていました。
「これで本当に大丈夫なの?」問題
正直に言います。今でもこの不安はあります😅
90→24への大圧縮は、売却時に税金も発生します。「本当にこれで良かったのか」という気持ちは消えない。
ただ、こう考えるようにしました。
「管理できない銘柄を持ち続けることの方がリスクだ」
24銘柄なら一社一社の決算をちゃんと追える。配当利回りも厳選された水準を維持できる。それで十分だと割り切りました。
第3章|銘柄を絞った後のポートフォリオはどうなった?
24銘柄に絞ったあとも、整理は続きました。いったん22銘柄まで減らし、退職から半年たった今は29になっています(分配型の投資信託3本を含む数です)。
何を足して、なぜ増えたのかは、高配当株中心の保有数は90超→22→29|退職半年で変わった「買い方」にまとめています。
2026年4月時点(22銘柄)の内訳は、50代退職者の高配当株ポートフォリオ22銘柄|配当金年間132万円【2026年4月版】に残しています。
▼二刀流を組む過程で参考にした投資本10冊はこちら
→ 退職前後の50代が実際に読んだ投資本10冊|初心者・実践・生き方の3段階で紹介
第4章|私が二刀流を続けている理由
高配当株のメリット:「見える収入」が安心感を生む
退職後に収入がゼロになる不安は、思っていた以上にきつい。そこで高配当株からの配当金が「見える収入」として機能することの安心感は想像以上でした。
配当金が口座に入ってくるだけで、気持ちの余裕がまったく違います😊
インデックスのメリット:ほったらかしでOK
インデックス投資は買ったらほぼほったらかしでOKです。個別株のように決算チェックが不要。新NISAでは年初に一括投資しているので、日々の手間はほとんどありません。
高配当株で「管理の手間」が発生する分、インデックスは「手間ゼロ」でバランスが取れています。
二刀流のデメリットも正直に言います
- 高配当株は個別銘柄の管理が必要(24銘柄でも手間はかかる)
- 配当収入には税金がかかる(約20%)
- インデックスは短期的な値動きに一喜一憂しないメンタルが必要
完璧な投資法はありません。でも自分のライフスタイルに合った方法を選ぶことが一番大切だと思っています。
まとめ|「今」と「未来」を両輪で考えるようになった話
高配当株とインデックス投資の二刀流をまとめるとこうです。
| 高配当株 | インデックス(S&P500) | |
|---|---|---|
| 目的 | 今の収入を作る | 将来の資産を育てる |
| 手間 | 決算チェックが必要 | ほぼほったらかし |
| 収益 | 年間配当132万円(2026年4月時点) | 含み益あり(年初一括で運用中) |
| リスク | 個別銘柄リスクあり | 市場全体に連動 |
90銘柄から24銘柄への圧縮は「これで本当に大丈夫?」という不安と戦いながらの決断でした。でも今のところ、結果は悪くないです😄
投資は正解が一つじゃありません。自分が管理できる範囲で、自分が納得できる方法で続けること——それが私にとっての、投資を続けていく形だと思っています。
▼ポートフォリオの全体像はこちら(実例)
→ 50代退職者の高配当株ポートフォリオ22銘柄|配当金年間132万円【2026年4月版】

▼投資の考え方はこちら(戦略)
→ 50代退職後の投資戦略|高配当株とインデックスをどう使い分けたか