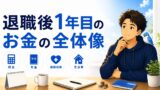
退職前、わが家では退職後の生活費を月25万円前後と想定していました。でも、退職直前3か月(2026年1〜3月)の実際の支出は、平均で月30万円前後でした。
「月25万円」という数字をどう組み立てたかは、こちらの【計画編】にまとめています。試算と実績のギャップを合わせて読むと、退職後の家計設計のリアルが見えてきます。

ただ、その後あらためて実際の支出を確認してみると、正直こう思いました。
「…思っていたより、かかってるな」
私は2026年3月31日に退職しました。
この記事で公開するのは、その直前にあたる2026年1月〜3月の3か月分の実際の支出です。
なお、この3か月は退職直前の実績で、退職後の家計全体の実績ではありません。それでも、退職後にいくらかかるかを考えるときの目安にはなると考えています。
だからこそ今回は、現時点のリアルな支出をそのまま公開します。
きれいに整った理想ではなく、
ブレも含めた“現実として見ていただければと思います。
結論:わが家の生活費は「月30万円前後」でした
退職直前の2026年1月〜3月、実際の支出は以下の通りです。
- 1月:324,033円
- 2月:269,735円
- 3月:311,607円
👉 平均すると 約30万円前後
最初は「月25万円くらいでいけるのでは」と考えていましたが、
実際には+5万円ほど上振れしているのが現実でした。
正直、この数字を見たときは少し焦りました。(不安9割おじさん、発動です)
それまでは何となく把握しているつもりでしたが、家計簿アプリで見える化してみると、
思っていた以上にお金がかかっていることに気づきました。
実際、支出を見える化できたことで「退職後も何とかなるかもしれない」と
少し落ち着けた面があります。
私が使っているのはマネーフォワード MEです。
家計を見える化しておくと、お金の不安はかなり整理しやすくなります。
月ごとのブレは「約5万円」ありました
今回のデータで一番リアルだったのはここです。
- 最小:約27万円(2月)
- 最大:約32万円(1月)
月ごとに約5万円のブレ
つまり、
「毎月一定ではない」のが普通
「ブレる前提で考える」のが現実的
この視点はかなり重要です。
支出は3つに分けると一気に理解しやすくなります
今回の支出は、次の3つに分けると整理できました
① 固定費(約5万〜9万円)
- 管理費
- 通信費(スマホ・ネット)
- 保険
- 車関連
税金がある月は一気に増える
② 変動費(約22万〜25万円)
- 食費
- 日用品
- 光熱費
- 雑費
ここが支出のメイン
つまりここがコントロールポイント
③ 特別費(不定期)
- 住民税
- 固定資産税
- 医療費
- 突発支出
月によって“ドン”と乗る
「月25万円」は間違いではなかった。でも足りなかった
ここは大事なポイントです。
月25万円という考え方は間違いではありませんでした。
ただしそれは、
生活費だけで見た場合
です。
実際にはそこに、
- 税金
- 保険
- 特別費
が加わります。
結論
生活費25万円+α → 実態は30万円前後
不安になったので「見直せる部分」だけ考えました
正直、この数字は不安になります。
・このままで大丈夫か?
・思ったより減るのが早くないか?
完全に、不安9割です。
ただ、全部を一気に変えるのは無理です。
だから私は、まず「見直せる部分」だけ考えることにしました。
| 項目 | コントロール |
|---|---|
| 固定費 | △(すぐは難しい) |
| 税金 | ×(不可) |
| 変動費 | ◎(調整可能) |
👉 答え:見るべきは「変動費だけ」
つまり「全部を頑張らなくていい」とわかったのが一番大きかったです
これでかなり楽になりました。
支出の見える化は「精神安定剤」でした
今回ここまで整理できたのは、
マネーフォワードMEで家計を見える化していたからです。
もしやっていなかったら、
- なんとなく不安
- なんとなく減る
で終わっていたと思います。
でも実際は、
- どこにいくらかかっているか
- どこを見直せるか
ちゃんと見える
不安は消えません。
でも、正体がわかるだけで全然違います。
私自身、退職前からマネーフォワードMEで家計を見える化していました。まずは現状を知るだけでも、不安はかなり整理されます。
ここまで見えるようになると、家計の不安はずいぶん軽くなりました。
退職で減った支出もちゃんとあります
ここからは、実際に退職したあとに感じた変化です。
ネガティブなことばかりではありませんでした。
- 通勤費
- 昼食代
- 無駄遣い
確実に減っています
増える+減る=トータルで見るのが大事
まとめ:不安は消えない。でも“整理”はできる
今回の結論はシンプルです。
- 思ったよりかかっていた(現実)
- でもコントロールポイントは見えた(安心)
不安9割でも問題ありません。
大事なのは、
- 見える化する
- 触れる部分に集中する
- 完璧を目指さない
この3つです。
👉 不安でも、前には進めます
あわせて読みたい