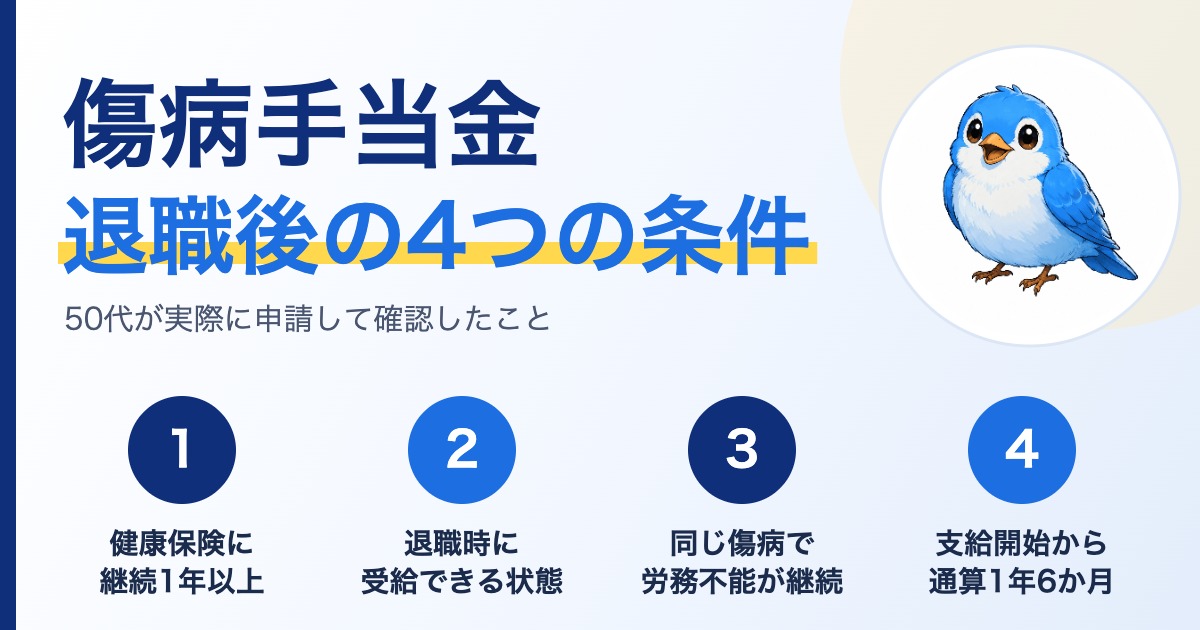
結論|退職後も傷病手当金を受け取れる4つの条件
先に結論です。退職したあとも傷病手当金を受け取れるのは、次の4つの条件をすべて満たしている場合です。
① 退職日までに継続して1年以上、健康保険の被保険者だったこと
② 退職時に傷病手当金を受けている、または受けられる状態だったこと
③ 同じ傷病による労務不能の状態が、退職後も続いていること
④ 支給を開始した日から通算1年6か月の範囲内であること
ここは特に注意です。退職日に勤務した場合は、退職後の継続給付の対象になりません。
私の場合は、退職前から「就労不能」の診断を受けていたことで、退職後も継続して傷病手当金を受け取ることができました。
最終的な判断は、加入していた健康保険にご確認ください。
この記事でわかること
この記事では、次のことを、私自身の体験からお伝えします。
- 退職後も傷病手当金を受け取れる4つの条件
- 私がこの制度を知ったきっかけと、会社・医師への伝え方で気をつけたこと
- 申請から受給が始まるまで、私が実際にどう動いたか
制度の細かい説明よりも「実際にどうだったか」に振った内容です。気になるところから読んでください。
傷病手当金とは?まず基本をおさえましょう
傷病手当金とは、病気やケガで働けなくなったときに、健康保険から給付される手当です。
簡単にまとめるとこうなります。
・もらえる金額:直近12ヶ月の標準報酬月額の平均額 ÷ 30日 × 3分の2
・もらえる期間:支給を開始した日から通算1年6か月
・条件:連続3日以上仕事を休んでいること(待期期間)
このあたりは加入している健保や会社の扱いによって少し変わることもあるので、最後は勤務先や健保で確認しておくと安心です。
制度の正確な条件や金額の計算方法は、私の体験だけでは判断しきれない部分もあります。あわせて、全国健康保険協会(協会けんぽ)の公式ページで最新の内容を確認しておくと安心です。
勤務先の健康保険の被保険者であれば、雇用形態にかかわらず、所定の条件を満たした場合に傷病手当金の対象となります。退職後も受け取るには条件があるため、退職前に加入先の健康保険へ確認しておくことが大切です。
※条件は満たしていても、申請のタイミングでつまずくケースがあります
▶︎ 退職翌日に病院で「まだ書けません」と言われた理由と、そのあとの動き方
制度の存在は知っていた。詳しく理解したのはFP3級の勉強でした
傷病手当金という制度があること自体は、2023年ごろには知っていました。ただ、その頃は名前を知っている程度でした。
詳しく理解したのは、2024年にFP3級を勉強したときです。テキストを読みながら「パニック障害で20年以上苦しんできた自分にも、これは使えるんじゃないか」と思ったのが始まりでした。
実際に自分が対象になるのかを具体的に調べたのは、体調を崩して退職を決めたあとです。そこから、退職前に医師と会社へ相談していきました。
会社への相談——労基案件だと思われないように
申請を決めてから、まず頭を悩ませたのが会社への相談方法でした。
傷病手当金の申請には、会社側に記入してもらう書類があります。つまり、会社に申請することを伝えなければなりません。
ここで気をつけたのが、「労働基準監督署への告発」と受け取られないようにすることでした。
会社側が「訴えられる」と身構えてしまうと、手続きがスムーズに進まなくなる可能性があります。私は人事部長に対して、できる限り丁寧に、あくまで「制度の利用」であることを伝えるよう心がけました。
もう一つ気をつけたのが、社内での情報漏洩です。
傷病手当金を申請していることは、できる限り知られたくありませんでした。人事部長には、外部に漏れないよう配慮をお願いしました。管理職という立場上、余計な憶測を呼びたくなかったからです。
医師の意見書——ChatGPTで予習していったけれど
次に立ちはだかったのが、医師への意見書のお願いでした。
事前にChatGPTで「傷病手当金 医師 意見書 お願いの仕方」を調べ、会話の流れをシミュレーションしてから診察に臨みました。
でも現実は、なかなかその通りには進みませんでした。
先生は忙しく、こちらが準備してきた「台本」通りには話が展開しません。焦りながらも、なんとか意図を伝えようとしました。
そこで助けになったのが、長年の信頼関係でした。
20年以上、同じ先生にデパスを処方してもらい通院し続けてきました。介護のこと、両親の死のこと、職場のプレッシャーも、折に触れて話してきました。
意を決して聞きました。
「就労不能かどうか、先生にご判断いただけますでしょうか」
先生はしばらく私を見てから、こう言ってくださいました。
「あなたが働けないというなら、就労不能ということですよ」
その言葉に、思わず胸が熱くなりました。20年間、ずっと一人で抱えてきたものを、先生はちゃんとわかってくれていたんです。
申請から受給が始まるまで(私の場合)
会社に書類を記入してもらい、医師の意見書もそろえてから、傷病手当金の申請をしました。その後、無事に受給が始まりました。振り込みまでには少し時間がかかりましたが、「収入がゼロではない」という安心感は、想像していた以上に大きなものでした。
実際にいくら受け取れたのか、生活費とどう照らし合わせたのかは、金額に振った別記事にまとめています。制度の説明よりも「実際の暮らしとどう向き合ったか」を知りたい方は、あわせて読んでみてください。
▶︎ 退職後の傷病手当金はいくらもらえる?50代の実体験と生活設計のリアル
※実際にやってみると、想像以上に手続きで迷う場面がありました
▶︎ 退職後の傷病手当金|申請から受給まで50代の体験談まとめ
まとめ:次に確認すること
最後に、この記事の内容を「次の一歩」としてまとめます。
- 退職日までに、健康保険の被保険者期間が継続して1年以上あるかを確認する
- 退職日時点で、傷病手当金を受けている、または受ける条件を満たしているかを確認する
- 退職日の扱いと、会社に記入してもらう書類の段取りを、担当窓口に早めに相談する
私自身、最初はわからないことだらけでした。それでも一つずつ確認していくうちに、受給までたどり着けました。金額の目安や生活費との照らし合わせは、別記事にまとめています。
▶︎ 退職後の傷病手当金はいくらもらえる?50代の実体験と生活設計のリアル
おわりに|傷病手当金の条件を確認しておこう
傷病手当金は、特別な人だけが使える制度ではありません。でも知らないまま退職してしまう方が多いのが現実です。
この制度を自分ごととして調べ始めたきっかけは、パニック障害を抱えながら働き続けていた自分の体験でした。
▶︎パニック障害を誰にも言えず、管理職として働き続けた日々の話
FP3級で中身を理解していなければ、制度があることは知っていても、自分に使えるとは気づかないまま会社を辞めていたかもしれません。
同じように「こんな制度があったんだ」と思った方は、ぜひ一度調べてみてください。
自分が条件に当てはまるか分からない場合は、加入先の健康保険へ確認してみてください。
▼ FP3級の知識が退職後に役立った場面はこちら
→ FP3級は退職後に役立った?住民税・健康保険・傷病手当金で実感した4場面
一人で抱え込まずに、まずは調べてみることから始めてみてください。
その後、無事に支給も開始されました。実際の受給額や手続きの詳細は、別記事にまとめています。
傷病手当金の支給を受けるには、所定の申請が必要です。
私自身の体験ベースで、
・申請の流れ
・実際に受け取るまでの期間
・そのとき何に迷ったか
をまとめた記事はこちらです。
▶︎ 退職後の傷病手当金|申請から受給まで50代の体験談まとめ

👉 制度を知るだけでなく、「これからのお金どうするか?」まで考えたい方はこちら
▶︎ 50代退職後の投資戦略|高配当株とインデックスをどう使い分けたか
▶︎ 傷病手当金を含めて、退職前に私が感じていたお金の不安とその変化は、こちらの記事で詳しく書いています
あわせてどうぞ
傷病手当金まわりの手続きとあわせて、退職前後の全体の流れを確認したい場合はこちらの記事もあわせてどうぞ。
この記事は、私が実際に手続きをした時点での体験をもとにまとめています。制度の内容や条件は改正されることがあり、加入している健康保険やお住まいの状況によっても異なります。正確な最新の内容は、勤務先の担当窓口や全国健康保険協会(協会けんぽ)などの公式サイトでご確認ください。