退職の手続きは、思っていたより数が多いです。
健康保険、年金、失業給付、住民税。ひとつずつ確認していくなかで、忘れずに手続きをしたのがiDeCoでした。
会社員のあいだ、私はiDeCoで毎月の掛金を出していました。退職すると、この掛金をどうするかを決めなければいけません。
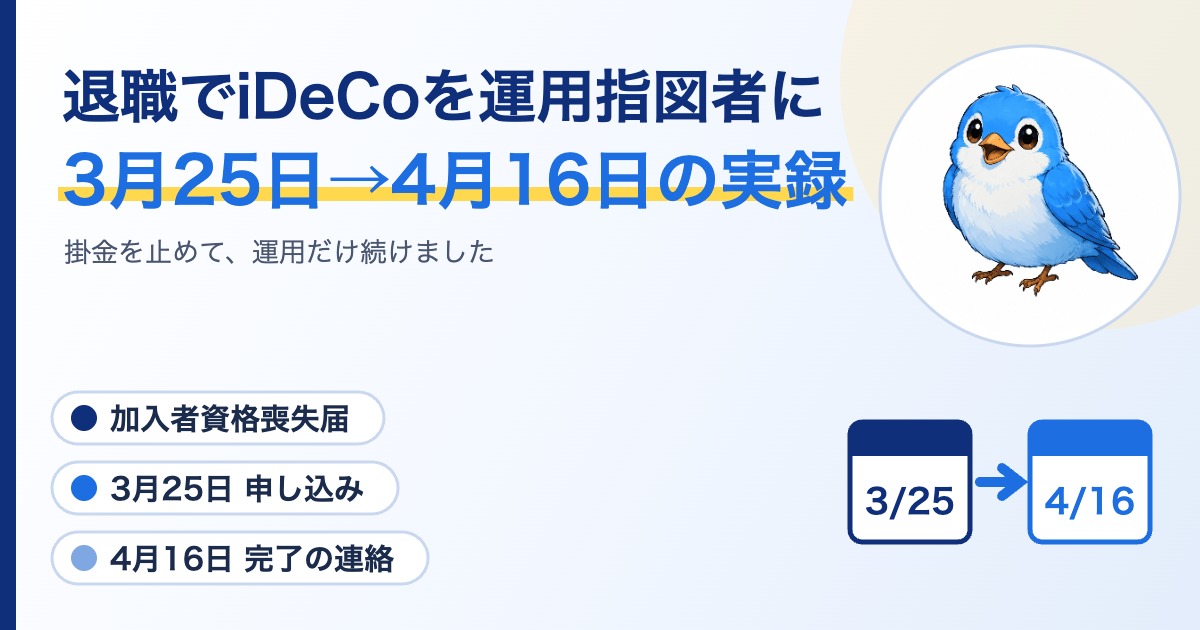
結論から書きます。私は掛金を止めて、「運用指図者」に切り替えました。申し込んだのが3月25日、完了の連絡が届いたのが4月16日です。
この記事でわかること
- 退職したときに、iDeCoで必要になる手続き
- 掛金を止めて「運用指図者」にするまでの実際の流れ(3月25日→4月16日)
- 掛金を止めたあとも、いくら手数料がかかるのか
- 何も手続きしなかったら、どうなるのか
退職したら、iDeCo側でも手続きが必要でした
私の場合、退職によって国民年金の第2号被保険者から第1号被保険者へ変わったため、iDeCo側でも手続きが必要でした。
iDeCoは、この被保険者の区分と結びついています。就職・転職・退職などで区分が変わったときは、iDeCo側にも届け出が要ります。
私の場合、進む道は大きく2つでした。
- 掛金を出し続ける → 加入者被保険者種別変更届を出す
- 掛金を止めて、運用だけ続ける → 加入者資格喪失届を出して、運用指図者になる
どちらを選んでも、手続きは要ります。
年金の切り替えそのものについては、マイナポータルで国民年金に切り替えたときの記録に、保険料をどう納めたかは退職後の国民年金で、免除を見送り2年前納した実体験にまとめています。
掛金を止めると決めたのは、退職する前でした
私の場合、ここに迷いはありませんでした。
理由は、節税額を細かく計算して比べたからではありません。お金全体の置き場所を、もう決めていたからです。
- 老後資金の見通しは、すでに立っていると考えていました
- これからの資金は、まず新NISAの枠を埋めることを最優先にしたいと思っていました
- その余力は、配当株に回したいと思っていました
もうひとつ、正直な理由もあります。iDeCoの出口の話が、私には難しすぎたのです。一時金で受け取るのか、年金で受け取るのか、税金がどうなるのか。考える項目が多くて、正直なところ面倒だと感じていました。
制度としては、iDeCoの掛金は全額が所得控除の対象です。これは変わりません。ただ、実際にどれくらい税金が軽くなるかは、その年の所得や税額によって変わります。
私はそこも含めて、自分の場合はNISAを優先する、と決めました。これは私の判断です。
3月25日に申し込み、4月16日に完了しました
私の退職日は3月31日です。手続きは、その前の3月25日に始めました。
| 日付 | 起きたこと |
|---|---|
| 3月25日 | 楽天証券のサイトから、変更の申し込みをしました |
| そのあと | 送られてきた紙の申請書に記入して、返送しました |
| 4月10日 | 楽天証券が申請書を受け取りました |
| 4月16日 | 「加入者資格喪失届 お手続き完了のお知らせ」が届きました |
申し込みから完了まで、22日間です。
出した書類は、「加入者資格喪失届(K-015)」でした。iDeCoの手続きで使う共通の様式です。
ネットで申し込んで終わり、ではなく、最後は紙の書類を返送する形でした。ここは知っておくと、心づもりができると思います。
手続き自体に、不安や迷いはありませんでした。案内のとおりに書いて、送っただけです。
掛金を止めても、手数料はゼロにはなりませんでした
ここは、この記事を書くにあたって調べ直して、私がはじめて知ったことです。
掛金を出さなくなっても、口座を持っているかぎり手数料はかかり続けます。
2026年8月31日時点・楽天証券の場合
| 加入者(毎月、掛金を拠出する場合) | 運用指図者(掛金を出さない) | |
|---|---|---|
| 運営管理機関(楽天証券) | 0円 | 0円 |
| 信託銀行(事務委託先) | 66円/月 | 66円/月 |
| 国民年金基金連合会 | 105円/回(拠出のつど) | かかりません |
| 合計 | 171円/月 | 66円/月=年792円 |
さらに、受け取るときには給付1回につき440円がかかります。
この年792円は、年金資産の中から、毎年1回、保有商品の一部を売却して充当されます。別途どこかへ振り込む形ではありません。
正直に書くと、私もこの反応でした。ただ、年792円と分かってしまえば、まあ仕方ないなというのが今の感覚です。
金額は2026年8月31日時点で確認したものです。金融機関によって違いますので、ご自身の口座の料金表をご確認ください。
もし、何も手続きしなかったらどうなっていたのか
これは私自身が気になって、あとから調べたことです。私は手続きをしたので、以下は体験ではありません。制度の話として書きます。
- すぐに資産が消えたり、勝手に売られたりするわけではありません。
- 自動的に運用指図者へ切り替わるわけでもありません。運用指図者になるには、届け出が必要です。
- ただし、必要な変更手続きをしないままだと、掛金の拠出が停止することがあります。そして、停止した月の掛金をあとから追納することはできません。
商品は変えず、そのままにしています
掛金を止めたあと、iDeCoの中の商品は、売ったり入れ替えたりしていません。私は60歳まで引き出せないものとして考えているので、そのまま運用を続けています。
なお、制度としては、運用指図者になったあとでも運用商品や配分の変更はできます。「掛金を止めたら何も触れなくなる」わけではありません。私が触っていないだけです。
60歳までそのまま運用した場合の金額は、何度かシミュレーションしました。金額はここには書きませんが、私としては十分だと感じていました。
60歳になったら、そのときの状況を見ながら、家族旅行などに使おうと思っています。
【2026年8月時点】いま手続きする場合と、これから変わること
私が手続きをしたのは2026年の春です。いまは、少し事情が変わっています。
いま(2026年8月時点)
金融機関によっては、オンラインで手続きが進められるところもあります。私のときは、最後に紙の申請書を返送する形でした。ご自身の金融機関の案内をご確認ください。
2026年12月1日から(施行予定)
- 一定の要件を満たす60歳以上70歳未満の方も、iDeCoへの加入や拠出の継続ができるようになります。
- この対象には、iDeCoの運用指図者も含まれます。
- 掛金の上限も変わります(国民年金の第1号被保険者は、iDeCoと国民年金基金との共通の上限が月6.8万円から7.5万円へ)。
(出典:2026年12月からの上限は厚生労働省「2025年の制度改正」、いまの上限はiDeCo公式「iDeCoの加入資格・掛金・受取方法等」。2026年9月9日に確認しました)
2027年1月26日の引き落とし分から
- 掛金を出している方の国民年金基金連合会の手数料が、1回105円から月120円に変わり、拠出のない月も毎月かかる形になります。
- 運用指図者の手数料に変更はありません。
(出典:iDeCo公式「加入者にかかる手数料見直しについて」。2026年9月9日に確認しました)
つまり制度としては、いったん掛金を止めて運用指図者になっても、そこで終わりではなく、要件を満たせば掛金を再開する道があります。
制度の内容は2026年8月31日時点で確認したものです。実際に手続きされるときは、最新の情報をご確認ください。
続けるか、止めるか。私はこう考えました
もし、これから退職する方に「iDeCoを続けるか、運用指図者にするか迷っています」と聞かれたら、私はこう答えると思います。
新NISAの枠を埋められるなら、私はそちらを優先します。ただ、お金を使ってしまいやすい方なら、原則60歳まで引き出せないiDeCoの仕組みが、かえってメリットになることもあると思います。
正解を出す話ではないと思っています。自分のお金をどこに置きたいかの話です。
まとめ:退職したら、iDeCoをやっている人は手続きが必要です
今回いちばんお伝えしたいのは、これだけです。
退職したら、iDeCoをやっている人は手続きが必要です。
※どの手続きになるかは、退職後の年金の区分や、掛金を続けるかどうかで変わります。
- 掛金を続けるなら、加入者被保険者種別変更届
- 掛金を止めて運用だけ続けるなら、加入者資格喪失届(K-015)
- 手続きをしないままだと、掛金の拠出が停止することがあります
- 掛金を止めても、年792円の手数料はかかります(2026年8月31日時点・楽天証券の場合)
私の場合は、退職日の前の3月25日に申し込んで、4月16日に完了しました。手続きそのものは、案内のとおりに書いて送るだけでした。
退職後にやることが多いなかで、iDeCoは後回しにしやすいところだと思います。ひとつ思い出していただけたら、この記事を書いた意味があります。
退職の前後にやったこと全体は、「50代で退職前後に実際にやったこと|手続き・お金・暮らしを時系列で」という記事にまとめています。
参考
- iDeCo公式サイト(加入者資格喪失届 様式第K-015号/運用指図者/被保険者種別が変わったときの届出)
- 楽天証券 iDeCo 手数料一覧
- 国民年金基金連合会の手数料改定のお知らせ
- 厚生労働省(確定拠出年金法の改正・2026年12月施行)